⚠️ Cette page vous connecte aux partenaires et marchés affiliés d’Atovia. Nous pouvons recevoir une commission des partenaires affiliés pour les activités effectuées via ces liens. Les offres de réduction peuvent changer à tout moment selon la politique ! Soyez assuré qu’il n’y a aucun coût supplémentaire pour vous ! Nous espérons que cela vous fera gagner du temps pour trouver les bons articles !
Vous venez de réussir un plat que tout le monde a adoré, et une question vous trotte dans la tête : combien me coûte-t-il vraiment ? Bonne nouvelle, la réponse tient en cinq étapes et une calculatrice.
Voici la méthode, un exemple chiffré fictif et les erreurs à éviter. Un point d’abord : le résultat obtenu est un coût matière, c’est-à-dire le prix des ingrédients seuls, sans main-d’œuvre, loyer ni bénéfice.
- Qu’est-ce que le coût d’une recette ?
- La formule de base du coût d’une recette
- Étape 1 : lister chaque ingrédient avec sa quantité réelle
- Étape 2 : calculer le prix unitaire et convertir les unités
- Étape 3 : tenir compte du rendement après parage
- Étape 4 : intégrer les préparations intermédiaires
- Étape 5 : calculer le coût par portion
- Exemple chiffré complet
- Du coût matière au ratio matière et au prix de vente
- Erreurs fréquentes et vérifications
- FAQ
- Conclusion et prochaine étape
- Sources
Qu’est-ce que le coût d’une recette ?
Le coût d’une recette est la somme du prix des ingrédients réellement utilisés pour préparer un lot. C’est ce qu’on appelle aussi le coût matière.
À la maison, il sert à fixer un budget ou à comparer deux plats. En restauration, il constitue la base d’un prix de vente.
Attention à ne pas le confondre avec un coût total. Les guides de référence distinguent le coût des ingrédients des frais de main-d’œuvre, de loyer et de charges, qui restent hors de ce calcul [2].
La formule de base du coût d’une recette
Pour chaque ingrédient, on multiplie la quantité utilisée par son prix par unité, puis on additionne le tout [1].
Ensuite, on divise ce total par le nombre de portions réellement obtenues. On obtient le coût matière par portion [1][2].
- Coût de la recette = somme de (quantité utilisée × prix par unité).
- Toutes les quantités doivent être dans la même unité que le prix (g, kg, ml ou l).
- Le rendement après parage fait monter le coût de la partie utilisable.
- Le nombre de portions à retenir est celui réellement servi, pas celui écrit dans la recette.
Étape 1 : lister chaque ingrédient avec sa quantité réelle
Pesez ce qui entre vraiment dans le plat plutôt que de vous fier à l’à-peu-près. Une balance de cuisine rend le calcul bien plus fiable.
Notez tout, y compris ce qu’on oublie volontiers. Voici une courte liste de contrôle :
- l’huile ou le beurre de cuisson ;
- les assaisonnements et les épices ;
- les garnitures et le fromage râpé ;
- les liaisons (farine, crème, œuf).
Que faire des petites quantités (sel, poivre, épices) ?
Aucune règle officielle ne fixe de seuil en dessous duquel on peut ignorer un ingrédient. Le plus simple est de les estimer en grammes plutôt que de les laisser de côté. Vous verrez vite que leur poids reste modeste, mais le calcul gagne en honnêteté.
Étape 2 : calculer le prix unitaire et convertir les unités
Le prix par unité s’obtient en divisant le prix d’achat par la quantité du conditionnement [2]. Si l’unité d’achat diffère de celle de la recette, on convertit d’abord dans une unité commune [2][3].
Concrètement, un prix au kilo se ramène au gramme avant de multiplier par les grammes utilisés. Cette conversion évite l’erreur la plus courante.
J’ai acheté en grand format et j’en utilise une partie, comment faire ?
On calcule le prix unitaire du paquet entier, puis on l’applique à la seule quantité utilisée. Prenons un paquet de 1 kg à 2,00 € (chiffres fictifs). Le gramme revient à 2,00 ÷ 1 000 = 0,002 €, donc 200 g utilisés coûtent 0,40 €.
| Ingrédient (fictif) | Conditionnement et prix | Prix unitaire | Quantité utilisée | Coût |
|---|---|---|---|---|
| Pâtes | 1 kg à 2,00 € | 0,002 € / g | 200 g | 0,40 € |
| Fond | 1 l à 3,00 € | 0,003 € / ml | 150 ml | 0,45 € |
| Huile | Prix fictif de 0,005 € / g | 0,005 € / g | 20 g | 0,10 € |
Ces prix sont purement illustratifs. Remplacez-les par ceux de vos propres achats.
Étape 3 : tenir compte du rendement après parage
Ce que l’on jette à l’épluchage ou au parage a été payé, donc la partie utilisable coûte plus cher que le prix d’achat affiché. Sans cette correction, le coût de la recette est sous-estimé [2][3].
Le rendement est la part utilisable d’un produit après parage. Il se calcule ainsi : quantité utilisable ÷ quantité achetée. Le coût de la partie utilisable est alors le prix par unité d’achat divisé par ce rendement exprimé en décimal [2].
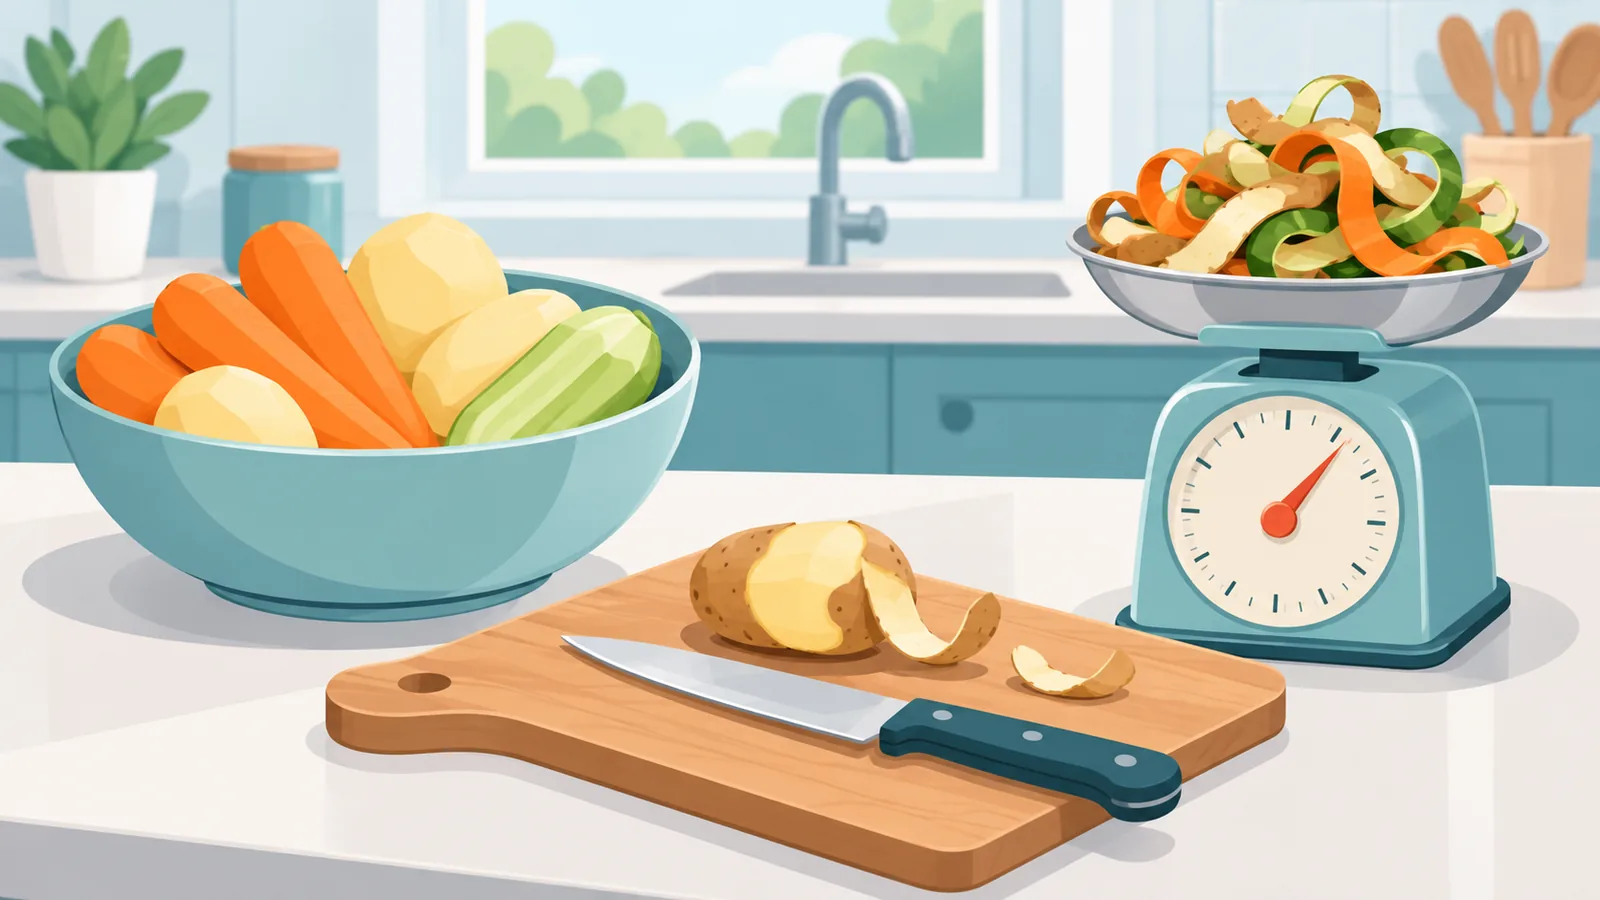
Exemple fictif : 1 kg de légumes à 1,50 €, dont 800 g utilisables après parage. Le rendement vaut 800 ÷ 1 000 = 0,80. Le kilo utilisable revient donc à 1,50 ÷ 0,80 = 1,875 €.
Comment mesurer son propre rendement ?
Voici une façon simple de procéder, sans prétendre qu’il s’agit d’une méthode officielle :
- Pesez le produit tel qu’acheté.
- Épluchez ou parez-le comme pour la recette.
- Pesez ce qui reste utilisable.
- Divisez le second poids par le premier.
🛒 Produit Recommandé
Le 0,80 ci-dessus vient de l’exemple, pas d’une règle générale. Le rendement varie selon le produit et son état, donc mesurez-le sur vos propres achats [3].
Étape 4 : intégrer les préparations intermédiaires
Pour une sauce ou un fond maison, calculez d’abord son propre coût, puis ne reportez dans le plat que la quantité réellement utilisée [4].
Exemple fictif : un litre de fond revient à 3,00 €, soit 0,003 € le millilitre. Si le plat en demande 150 ml, il faut compter 150 × 0,003 = 0,45 €.
Étape 5 : calculer le coût par portion
Le coût par portion est le coût total du lot divisé par le nombre de portions réellement servies [1][2].
Ici, le piège est le chiffre écrit dans la recette. Si elle annonce quatre portions et que vous en servez cinq, le coût par portion baisse. Comptez ce que vous obtenez vraiment [1][2].
Exemple chiffré complet
Voici un plat de pâtes aux légumes pour 4 portions, déroulé ligne par ligne. Tous les prix et toutes les quantités sont fictifs, à remplacer par les vôtres.
| Ingrédient | Quantité utilisée | Prix unitaire | Rendement | Coût |
|---|---|---|---|---|
| Pâtes | 300 g | 0,003 € / g | sans objet | 0,90 € |
| Légumes parés | 500 g utilisables | 0,001875 € / g (kilo utilisable) | 0,80 | 0,94 € |
| Fond | 150 ml | 0,003 € / ml | sans objet | 0,45 € |
| Huile | 20 g | 0,005 € / g | sans objet | 0,10 € |
| Fromage râpé | 80 g | 0,012 € / g | sans objet | 0,96 € |
| Total | 3,35 € |
Le coût matière par portion est de 3,35 ÷ 4 = 0,8375 €, soit environ 0,84 €.
Si le même lot donne en réalité 5 portions, le calcul devient 3,35 ÷ 5 = 0,67 €. L’écart montre à quel point le nombre de portions réelles compte.
Du coût matière au ratio matière et au prix de vente
Le ratio matière est le coût matière d’une portion divisé par son prix de vente [2][3]. Il s’adresse surtout à qui vend ses plats.
Pour illustrer la formule seulement : avec 0,84 € de coût matière et un prix de vente fictif de 4,00 €, on obtient 0,84 ÷ 4,00 = 0,21, soit 21 %. Ce n’est pas un objectif à viser.
Calculer le coût d’un plat à la maison et fixer un prix de vente sont deux démarches distinctes [3][4]. Ne présentez jamais ce ratio comme une marge ou un bénéfice.
Que comprend un coût de revient complet ?
Le coût matière n’en est qu’une partie. Les sources distinguent les ingrédients de la main-d’œuvre, du loyer et des charges [2]. À titre d’exemples courants, on peut aussi penser à :
- la main-d’œuvre ;
- le loyer et les charges ;
- l’énergie ;
- les emballages ;
- les taxes.
Erreurs fréquentes et vérifications
La plupart des écarts viennent des unités, d’un rendement oublié ou d’un nombre de portions mal compté. Avant de valider votre calcul, parcourez cette liste :
- Les unités sont alignées (prix au gramme, quantités en grammes).
- Le rendement est appliqué aux produits qu’on épluche ou qu’on pare.
- L’huile, le sel et les épices sont comptés.
- Le nombre de portions est celui réellement servi.
- Les sauces et fonds ont été calculés à part, puis reportés pour la quantité utilisée.
- Les prix sont à jour par rapport à vos derniers achats.
FAQ
Comment calculer si j’utilise seulement une partie d’un paquet ?
Divisez le prix du paquet par son contenu pour obtenir le prix unitaire, puis multipliez par la quantité utilisée. Un paquet de 1 kg à 2,00 € dont on utilise 200 g coûte 0,40 € dans la recette (chiffres fictifs).
Comment gérer des unités différentes ?
Ramenez tout dans la même unité avant de multiplier. Par exemple, convertissez un prix au kilo en prix au gramme si la recette est écrite en grammes [2][3].
Pourquoi le rendement change-t-il le coût ?
Parce que vous payez le produit entier, mais n’en utilisez qu’une partie. Le coût de la portion utilisable est donc plus élevé que le prix d’achat apparent [2][3].
Pourquoi vérifier le nombre de portions ?
Parce que le coût par portion dépend directement de ce nombre. Une recette qui annonce quatre portions mais en donne cinq a un coût par portion plus bas [1][2].
Le coût matière est-il le coût total ?
Non. Le coût matière ne couvre que les ingrédients. Main-d’œuvre, loyer et charges sont des postes distincts [2], et il ne dit rien du bénéfice.
Conclusion et prochaine étape
En résumé, on liste les ingrédients, on calcule les prix unitaires, on corrige par le rendement, on intègre les sauces, puis on divise par les portions réelles. Le résultat est un coût matière, rien de plus.
Dès aujourd’hui, choisissez une recette que vous refaites souvent, pesez ses ingrédients et remplissez un tableau simple sur le modèle ci-dessus.
Sources
- GovInfo, Recipe Method for Computing Food Costs (méthode de calcul uniquement ; les prix d’époque de ce document ne sont pas repris).
- Culinary Institute of America, CIA Technique of the Quarter: Kitchen Calculations
- RestoMetrics, Recipe Cost Calculator
- mise, Recipe costing: how to work out the cost of a dish
- Recipee, How to Cost a Recipe: Step-by-Step with a Worked Example (appui général sur la formule et les sous-recettes).
Envie de plus de comparatifs et de guides d’achat ?